2022年全球及中国垃圾处理设备行业现状及趋势分析 垃圾分类及其流通体系完善,高端设备需求显著增加
随着全球城市化进程的加快和居民生活水平的提高,生活垃圾产量持续攀升,垃圾处理已成为各国面临的重大环境挑战。垃圾处理设备作为环保产业的重要组成部分,其市场发展态势与政策导向、技术进步及垃圾分类推进深度密切相关。2022年,全球及中国垃圾处理设备行业在多重因素驱动下呈现出新的格局,尤其是垃圾分类及其流通体系的完善,带动了高端设备需求的显著增加。
一、全球垃圾处理设备行业现状
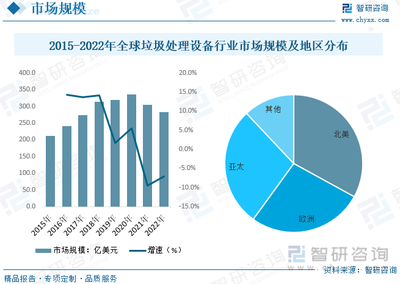
从全球范围看,垃圾处理设备市场保持稳步增长。根据公开市场数据,2022年全球垃圾处理设备市场规模约为数百亿美元,预计未来几年仍将维持中高速复合增长率。市场增长主要受以下因素推动:
- 城市化与垃圾产量激增:全球城市人口已超过总人口的56%,城市生活垃圾年产量超过20亿吨,且仍在以年均约3%的速度增长。
- 环保法规加码:欧盟、北美、日本等发达经济体普遍实施了严格的垃圾填埋禁令和回收利用率目标,倒逼垃圾处理技术升级。
- 资源化与能源化需求上升:垃圾焚烧发电、厌氧消化、生物处理等资源化技术受到各国重视,相应设备市场扩张明显。
从设备结构看,全球市场以垃圾焚烧设备、垃圾分类分选设备、餐厨垃圾处理设备及建筑垃圾处理设备为主。欧洲和日本在高端分选、智能焚烧控制等领域技术领先,北美则在厌氧消化和好氧堆肥设备方面占据优势。
二、中国垃圾处理设备行业现状
2022年是中国垃圾处理行业深化变革的关键一年。随着《“十四五”城镇生活垃圾分类和处理设施发展规划》等政策落地,垃圾分类和处理设施建设进入快车道。
1. 政策驱动力度空前
2022年,国家发改委、住建部等部门多次发文,要求到2025年地级及以上城市因地制宜基本建立生活垃圾分类系统,全国城市生活垃圾焚烧处理能力占比达到65%左右。各地纷纷出台配套政策,完善垃圾分类投放、收集、运输、处理体系,形成闭环管理。这直接拉动了垃圾收运车辆、智能分类设备、分选设备及终端处置装备的需求。
2. 垃圾分类及流通体系逐步完善
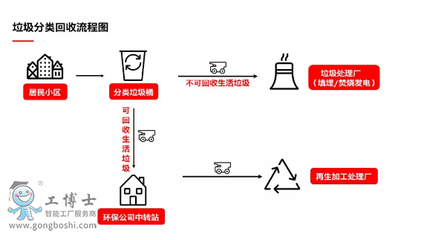
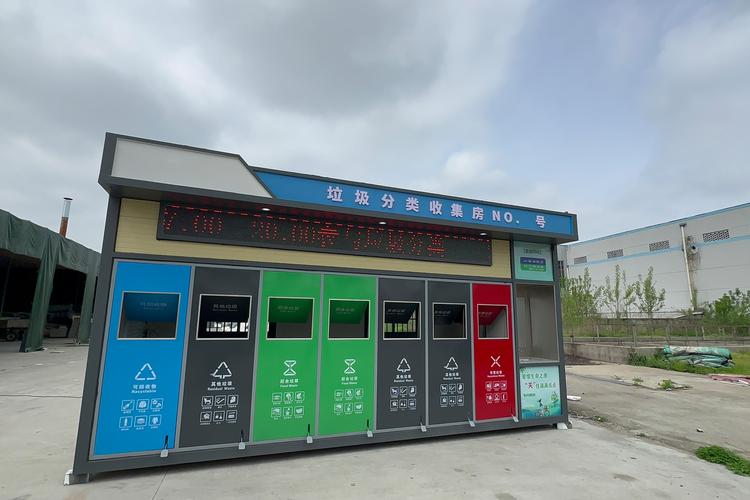
以上海、北京、广州、深圳等46个重点城市为先导,垃圾分类工作向全国推开。垃圾流通体系从源头分类到末端处理逐步健全,居民前端分类意识提升,中端分类收运和转运网络日益成熟,后端分拣中心和资源化处理设施加快建设。这一体系化推进使得单一混合垃圾处理设备需求趋于饱和,而适合分类垃圾特性的专用设备、智能化成套装备需求快速上升。
3. 市场供需结构调整
2022年,中国垃圾处理设备市场总体规模保持增长,但结构分化明显。传统的填埋设备和低端焚烧设备需求萎缩,而垃圾智能分类设备、高效分选设备、清洁焚烧炉排炉、烟气净化系统、渗滤液处理设备、厨余垃圾预处理及厌氧设备等高端产品需求旺盛。据行业统计,2022年高端垃圾处理设备市场增速超过15%,显著高于行业平均增速。
4. 行业竞争格局
国内垃圾处理设备企业众多,但具备高端成套设备设计与制造能力的企业仍属少数。头部企业如光大环境、三峰环境、浙能锦江环境、中国天楹等在焚烧发电设备及EPC总包方面占据较大份额;在智能分类和分选领域,一批专精特新企业快速崛起,但整体市场集中度有待提升。
三、高端设备需求显著增加的原因分析
1. 垃圾分类对设备精细化提出更高要求
垃圾分类后,各品类垃圾的物理化学特性差异大。可回收物需要高效 automat 分选与打包设备;厨余垃圾需专用破碎、脱水、除油及厌氧发酵设备;有害垃圾需专业暂存和预处理装置;其他垃圾则需更清洁高效的焚烧或生化处理设备。传统的混合处理设备和简易分选设备已难以满足要求。
2. 资源化利用目标推动技术升级
“无废城市”建设和循环经济政策要求提高垃圾资源化利用率。高端分选机器人、近红外光电分选机、智能拆包机、AI视觉识别系统等设备的引入,使回收物纯度和处理效率大幅提升,从而拉动市场需求。
3. 餐厨与厨余垃圾处理市场爆发
随着生活垃圾分类将厨余垃圾分离出来,各地纷纷上马厨余垃圾处理项目。2022年厨余垃圾处理设备市场增幅超过25%,尤其是预处理+厌氧消化成套设备供不应求。这类设备技术门槛高、单台价值大,属于典型的高端环保装备。
4. 焚烧发电设备向高参数、智能化演进
虽然焚烧发电在部分地区仍为垃圾处理主流,但新建项目更加注重环保指标和运营效率。高参数锅炉、智能燃烧控制系统、高效脱酸脱硝系统等高端设备的应用比例持续提高,带动单体设备价值量提升。
5. 后疫情时代健康与卫生需求提升
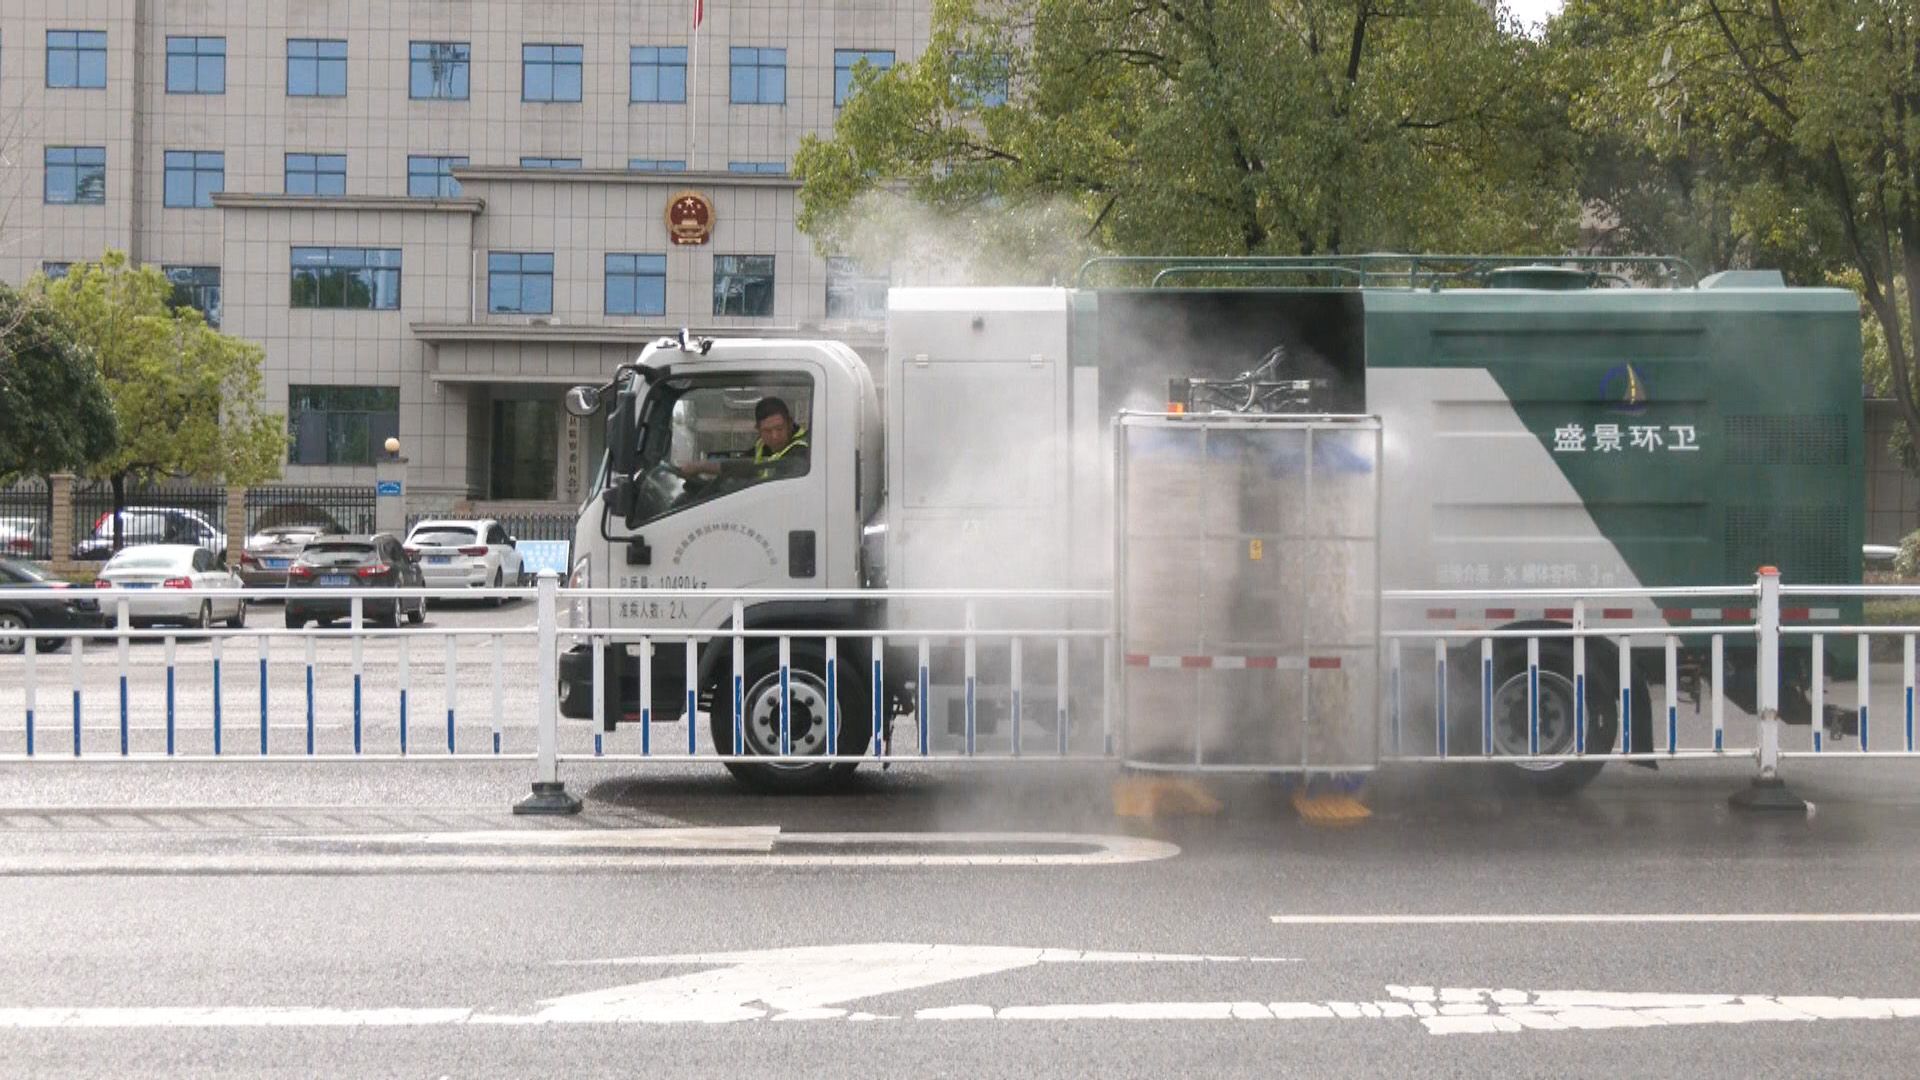
新冠疫情后,公众和政府更加重视垃圾处理过程的卫生安全。具备自动消毒、密闭运转、智能监控功能的垃圾收运和处理设备需求上升,助推高端市场发展。
四、行业发展趋势
1. 智能化与数字化深度融合
物联网、大数据、AI技术将更加广泛应用于垃圾处理设备。智能垃圾分类回收终端、无人驾驶清扫车、垃圾焚烧智能运维系统等将成为行业风口。
2. 高端设备国产化替代加速
过去高端分选设备和焚烧核心部件依赖进口,如今在政策支持下,国内龙头企业加大研发投入,国产化率逐步提高,逐步替代进口设备。
3. 服务化转型
设备企业从单一销售向“设备+运营服务”闭环模式转型。智慧环卫、分类收运一体化、环境绩效合同服务等新商业模式不断涌现,拉长产业链价值。
4. 产业集群化与协同处置
各地推进循环经济产业园建设,将垃圾焚烧、餐厨处理、污泥处置、建筑垃圾利用等项目集中布局,实现设施共享和能源梯级利用,带动成套装备需求。
5. 碳中和目标下垃圾处理设备低碳化
为助力碳达峰、碳中和,垃圾处理设备将更加关注节能降碳,例如高效厌氧产沼、焚烧余热回收、烟气余热利用等,低碳设备有望成为竞争新焦点。
五、
2022年,全球及中国垃圾处理设备行业正处于从“量增”向“质升”转变的关键期。垃圾分类及流通体系的完善,不仅重塑了垃圾处理流程,也对设备性能、智能化水平、环保指标提出了更高要求。高端设备需求显著增加,反映出行业向资源化、精细化、低碳化方向演进的必然趋势。具备核心技术、系统集成能力和服务运营优势的企业,将在国内外市场竞争中占据有利地位,为全球垃圾治理和可持续发展贡献更多力量。
如若转载,请注明出处:http://www.shxingdong.com/product/2.html
更新时间:2026-10-05 15:48:47